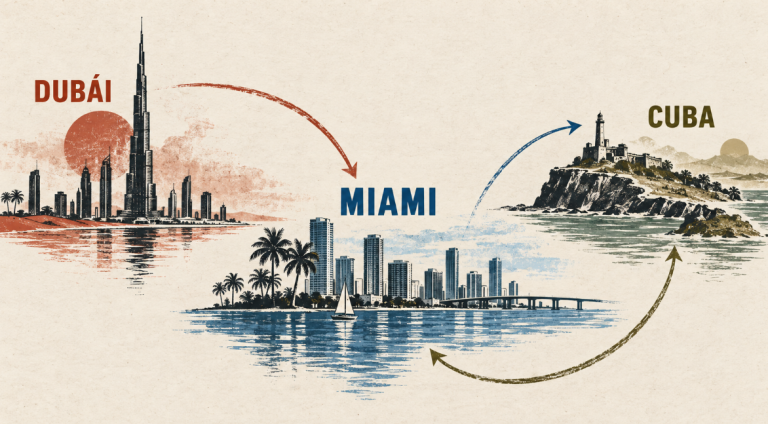
La guerra en Oriente Medio ha golpeado la imagen de Dubái como refugio, mientras Miami refuerza su posición ante el capital global. Cuba, todavía fuera del mercado estadounidense, aparece como la gran variable capaz de alterar el mapa inmobiliario del Caribe.
El comprador de lujo no suele huir cuando aparece la primera rebaja. Huye cuando deja de saber cuál es el precio real de lo que posee, cuánto tardará en venderlo y qué riesgo estará comprando junto con la propiedad.
Eso es lo que hoy pesa sobre Dubái.
No se trata de una ciudad abandonada ni de un mercado sin futuro. Dubái conserva edificios extraordinarios, capital, conexiones internacionales, ventajas fiscales y una maquinaria de desarrollo que tardó décadas en levantar. Pero la fotografía del momento tampoco puede describirse honestamente como resiliencia. Amplios segmentos del mercado están paralizados por un impacto geopolítico que alcanzó precisamente aquello que más valor tenía: su reputación de refugio seguro.
Los primeros datos fueron bruscos. Durante los primeros doce días de marzo, el volumen de transacciones inmobiliarias en Emiratos Árabes Unidos cayó 37% frente al año anterior y 49% respecto del mes previo, según estimaciones de Goldman Sachs citadas por Reuters. Agentes consultados por la agencia ya observaban descuentos de entre 12% y 15% en algunas propiedades. Meses después, el Financial Times informó que el volumen de compraventas de Dubái se había reducido aproximadamente a la mitad en mayo y que los precios habían retrocedido alrededor de 10% desde el comienzo de la guerra.
Eso no es todavía una estampida. Es el instante anterior: vendedores que no quieren reconocer el nuevo precio, compradores que esperan otra caída y proyectos sobre plano cuya promesa de entrega futura ahora debe incorporar un riesgo que antes parecía remoto.
La guerra no borró Dubái del mapa. Hizo algo más importante: colocó dentro del precio el riesgo geográfico que el mercado había conseguido ignorar.
La diferencia entre una corrección y un mercado paralizado
En un mercado normal, el precio baja hasta que comprador y vendedor vuelven a encontrarse. En un mercado paralizado por un acontecimiento geopolítico, esa referencia desaparece temporalmente. Una operación registrada hoy puede haberse negociado antes de la crisis; un proyecto puede seguir reportando ventas sin que exista todavía un mercado secundario capaz de demostrar a qué precio se podría salir mañana.
Dubái es especialmente sensible a esa interrupción porque buena parte de su expansión reciente ha descansado en compradores internacionales, preventas y edificios que aún no están terminados. Cuando el activo es una promesa de entrega dentro de dos o tres años, la confianza no acompaña al producto: forma parte del producto.
La alteración tampoco se limita a las torres. La crisis del estrecho de Ormuz ha encarecido seguros, rutas y mercancías, mientras el acceso al puerto de Jebel Ali, una de las grandes arterias comerciales de Dubái, ha sufrido graves disrupciones. En septiembre, el tráfico de portacontenedores por el estrecho había caído 94%, según un reporte del Financial Times. Una ciudad construida como nodo global no necesita recibir un misil en cada edificio para que su economía sienta la guerra; basta con que aeropuertos, puertos, seguros, nubes de datos, cadenas de suministro y decisiones familiares empiecen a operar bajo una prima de riesgo permanente.
La pregunta para el propietario internacional deja entonces de ser cuánto se apreciará su apartamento. Pasa a ser mucho más básica: si necesita mover a su familia o liquidar una posición, ¿podrá hacerlo cuando todos los demás estén intentando lo mismo?
Miami: dos océanos, un dólar y una escritura que puede defenderse
La ventaja de Miami no depende de presentarla como una ciudad perfecta. Depende de una diferencia mucho más importante: el sur de Florida está lejos de los principales teatros de guerra y funciona dentro del marco jurídico, financiero y monetario de Estados Unidos. Los desafíos locales son conocidos, pueden medirse y ya forman parte de las decisiones habituales del mercado. Una crisis regional, en cambio, puede alterar de un día para otro vuelos, puertos, seguros, energía y cadenas de suministro. Para el capital internacional, esa diferencia pesa.
La vieja ventaja estadounidense, con dos océanos entre el país y buena parte de los grandes conflictos regionales, vuelve a cotizarse cuando una crisis se expande. Para un inversionista internacional, Miami añade otras capas: activos denominados en dólares, propiedad privada, registros públicos, financiamiento, seguros, tribunales, compañías de title, un mercado secundario profundo y la posibilidad de comprar, alquilar, heredar o vender bajo reglas conocidas.
Y Miami no parte de cero. Ya era el principal mercado estadounidense para compradores internacionales antes de esta crisis. Los datos de 2025 indican que los extranjeros representaron 15% del volumen residencial en dólares del sur de Florida, frente a 2% en todo Estados Unidos. Miami-Dade concentró US$3.2 mil millones en compras extranjeras; 51% de las operaciones internacionales de la región se pagaron en efectivo.
También hay una señal que explica por qué Miami ya compite con Nueva York en el imaginario del capital global, aunque todavía no la supere en todas las métricas. Al cierre de 2025, Miami había rebasado a Nueva York en inventario activo de propiedades de US$1 millón o más: 10,591 frente a 10,176. Durante el primer semestre de 2026, el umbral de entrada al 5% superior de las ventas de casas unifamiliares de South Florida llegó a US$3.3 millones, mientras el 1% superior comenzó en US$10.7 millones; en Miami-Dade, el umbral ultra-luxury alcanzó US$15 millones. Nueva York, por su parte, continuó registrando más operaciones super-prime. Son mercados distintos, pero la distancia entre ambos se ha reducido en indicadores que hace una década habría parecido improbable comparar.
No existen todavía datos públicos suficientes para afirmar que miles de millones de dólares hayan salido de Dubái directamente hacia Miami como consecuencia de la guerra. Decirlo sería confundir una hipótesis sólida con un hecho consumado. Lo que sí puede afirmarse es que Dubái ha sufrido una contracción severa de actividad mientras Miami ya posee la mayor plataforma de compradores extranjeros de Estados Unidos y un lujo residencial que sigue recibiendo capital doméstico e internacional.
Si se produce una salida acelerada desde el Golfo, Miami no tendría que inventar el mercado que recibiría ese dinero. Ya lo tiene.
Tres escenarios para el nuevo mapa del capital inmobiliario
La perspicacia inmobiliaria no consiste en declarar inevitable un solo desenlace. Consiste en identificar con anticipación qué activos, ciudades y marcos jurídicos ganarían importancia bajo desenlaces distintos. Hoy existen al menos tres escenarios razonables.
Escenario uno: Dubái estabiliza su mercado, pero pierde parte de su prima de seguridad
Si la guerra se contiene y las rutas comerciales se normalizan, Dubái podría recuperar actividad con relativa rapidez. Conserva infraestructura, ventajas fiscales y una concentración de capital que no desaparece en unos meses. Aun así, el daño reputacional no se borraría por completo. Una parte de los grandes patrimonios mantendría posiciones en Emiratos, pero añadiría exposición en Estados Unidos para no depender de una sola región.
En ese escenario, Miami no recibiría una estampida. Recibiría algo más silencioso y probablemente más duradero: compras de diversificación, segundas residencias y estructuras patrimoniales distribuidas entre varias jurisdicciones.
Escenario dos: el riesgo regional se prolonga y la liquidez de Dubái se deteriora
Si continúan las interrupciones de vuelos, puertos, seguros y cadenas de suministro, el problema dejaría de ser una corrección de precios y pasaría a ser una crisis de liquidez. Los descuentos aislados se convertirían en referencias para nuevas ventas, mientras los proyectos sobre plano tendrían que ofrecer mayores incentivos para compensar el riesgo de esperar años por la entrega.
Ese sería el escenario con mayor capacidad de acelerar movimientos hacia Miami. No todo el capital llegaría al sur de Florida, porque Londres, Singapur, Madrid y otras plazas también competirían. Aun así, Miami partiría con una ventaja decisiva entre compradores latinoamericanos, estadounidenses y familias internacionales que buscan dólares, propiedad privada y proximidad cultural.
Escenario tres: Washington y La Habana anuncian una apertura verificable
El tercer escenario no depende solamente de Dubái. Depende de que Cuba y Estados Unidos conviertan señales políticas en medidas ejecutables: licencias, reglas de inversión, solución de reclamaciones, zonas especiales y garantías para mover capital. Si ambas partes avanzaran en esa dirección, Cuba entraría primero como mercado de desarrollo y reconstrucción, no como sustituto inmediato de Miami.
Miami sería la primera beneficiaria. Desde aquí saldrían buena parte del financiamiento, la asesoría jurídica, la arquitectura, la ingeniería, los seguros, la logística y la administración de proyectos. Solo después, cuando existieran títulos confiables y un sistema civil capaz de hacer cumplir contratos, Cuba comenzaría a competir directamente por compradores de residencias, hoteles, marinas y campos de golf.
Los tres escenarios conducen a una misma conclusión: el capital internacional volverá a valorar la geografía y la seguridad jurídica con una intensidad que parecía innecesaria durante los años de dinero fácil.
No sería solo dinero árabe: sería capital de todo el mundo reconsiderando dónde dormir tranquilo
El posible traslado no debe imaginarse únicamente como familias emiratíes comprando en Brickell o Palm Beach. Dubái funciona como depósito patrimonial de indios, europeos, rusos, africanos, asiáticos, latinoamericanos y ciudadanos de otros países de Oriente Medio. Una parte de ese capital nunca tuvo como destino final a Emiratos; lo utilizó como jurisdicción eficiente, fiscalmente atractiva y aparentemente protegida del desorden regional.
Si esa última condición deja de darse por sentada, el inversionista no necesita abandonar Dubái por completo para reducir exposición. Puede conservar una propiedad allí y comprar otra en Miami. El movimiento típico del gran patrimonio no es sustituir una mansión por otra, sino distribuir residencias, sociedades y activos entre varias jurisdicciones.
Ahí Miami tiene una ventaja cultural difícil de reproducir. No es solamente una ciudad de Estados Unidos. Es la capital empresarial de América Latina fuera de América Latina, una ciudad en la que el comprador colombiano, argentino, mexicano, brasileño o venezolano encuentra idioma, vuelos, bancos, asesores, colegios y redes familiares. La distribución de las compras extranjeras de 2025 muestra precisamente esa diversidad: Colombia ocupó el primer lugar, seguida por Argentina; México, Brasil, Venezuela, Canadá, Perú, España, Chile e Italia también estuvieron entre los principales mercados.
El capital procedente de Dubái no llegaría a un espacio vacío. Entraría en un ecosistema internacional que lleva décadas practicando cómo recibirlo.
Cuba: el competidor que Miami ha tenido fuera del mercado durante 67 años
La gran variable de esta historia no está a 7,800 millas de Miami. Está a unas 90 millas de Key West.
Durante más de seis décadas, South Florida desarrolló uno de los mercados inmobiliarios internacionales más valiosos del planeta mientras la isla más grande del Caribe permanecía prácticamente excluida del mercado estadounidense de capitales y de la propiedad inmobiliaria internacional.
Cuba reúne atributos físicos que ningún promotor puede fabricar: más de 6,000 kilómetros de costa, centenares de playas, bahías, ciudades históricas, cayos, marinas potenciales y una geografía mucho más variada que la del sur de Florida. En numerosos tramos de su litoral, de occidente a oriente, la costa no termina en arena. Aparecen plataformas rocosas, terrazas marinas, acantilados, elevaciones y grandes extensiones de diente de perro.
El diente de perro engaña a la vista. Su color oscuro, su aspereza y sus puntas pueden hacerlo parecer una roca volcánica, pero en gran parte del litoral cubano es un relieve kárstico formado sobre roca calcárea. Los geólogos lo denominan lapiaz. El agua ligeramente ácida va disolviendo la superficie, mientras el salitre, el oleaje y la exposición tropical profundizan los surcos y dejan crestas extraordinariamente cortantes. El término diente de perro no identifica una roca distinta. Describe la forma agresiva que adopta la superficie después de ese proceso.
Cuba no es una Florida más larga
Aunque Cuba y Florida poseen extensas formaciones calcáreas, sus historias geológicas son profundamente diferentes. Florida se asienta sobre una plataforma carbonatada amplia, pasiva, baja y porosa, formada por la acumulación de sedimentos marinos durante millones de años. Cuba es un territorio levantado y deformado por colisiones tectónicas. Su subsuelo combina antiguos arcos volcánicos, fragmentos de corteza oceánica, rocas ígneas y metamórficas, sedimentos plegados, formaciones coralinas y depósitos calcáreos de diferentes edades.
Esa historia explica por qué Cuba posee montañas, fallas, valles, mogotes, acantilados y terrazas marinas dentro de una isla relativamente estrecha. También significa que en numerosos corredores puede encontrarse roca densa y competente más cerca de la superficie que en el terreno bajo, poroso y saturado de agua característico del sur de Florida.
Para un desarrollador, esa diferencia puede ser importante. En determinados lugares, una base rocosa elevada permitiría apoyar construcciones sobre un terreno más firme y con mejores vistas, en vez de depender exclusivamente de pilotes profundos dentro de una plataforma baja y permeable. Sin embargo, no sería serio convertir esa ventaja potencial en una garantía para toda Cuba. La isla también posee cavernas, formaciones kársticas, fallas y zonas sísmicas, especialmente hacia el oriente. Cada proyecto necesitaría estudios geotécnicos, hidrogeológicos y estructurales propios.
Florida tampoco se hunde simplemente porque tenga piedra caliza. Sus ciudades sostienen algunos de los edificios más altos y complejos del país gracias a ingeniería, pilotes y estrictos códigos de construcción. La diferencia está en la escala y naturaleza del terreno. La plataforma de Florida es predominantemente llana y porosa. Cuba ofrece una combinación mucho más diversa de rocas, pendientes y elevaciones próximas al mar.
Las piscinas de mar que La Habana ya había inventado
La plataforma rocosa cubana no representa solamente un desafío. También puede convertirse en arquitectura.
Los clubes náuticos, balnearios y residencias privadas construidos durante la primera mitad del siglo XX en Miramar y Playa aprendieron a utilizar aquella costa sin necesidad de transformarla en una playa artificial. En distintos puntos se excavaron o integraron piscinas de mar, conocidas también como pocetas, dentro de la plataforma rocosa. Muros, escaleras y superficies de hormigón permitían disfrutar del agua protegidos del oleaje abierto.
El Miramar Yacht Club tuvo inicialmente una piscina de 25 metros situada directamente junto al mar. El propio archivo histórico del club recuerda que durante los nortes el fuerte oleaje golpeaba aquella piscina y obligaba al equipo de natación a trasladar sus entrenamientos al Casino Español. Posteriormente, el club construyó otra piscina de 25 metros junto con su nueva sede.
En antiguas residencias de Miramar todavía sobreviven piscinas particulares de la primera mitad del siglo pasado que se llenan con agua marina. Algunas conservan restos de los azulejos que cubrían sus paredes y continúan siendo utilizadas por familias habaneras durante el verano. Son ruinas, pero también pruebas de una tradición arquitectónica que comprendía la relación entre la ciudad y el mar.
Una nueva generación de proyectos podría recuperar esa idea con ingeniería contemporánea. La perforación y el corte controlado permitirían integrar piscinas marinas dentro de la plataforma costera. Canales, aberturas calculadas, compuertas y, cuando fuera necesario, sistemas de bombeo y filtración podrían mantener un intercambio continuo con el mar. El agua no se “reciclaría” por la roca. Se renovaría mediante su entrada y salida controlada.
Con normas actuales de seguridad, calidad del agua y protección ambiental, esas piscinas podrían convertirse en una amenidad distintiva para residencias, hoteles pequeños, clubes privados y resorts de baja densidad. Cuba no tendría que importar el concepto. Tendría que recuperar y perfeccionar una solución que ya formó parte de la vida costera habanera.
Lomas frente al mar, la diferencia que Florida no puede reproducir
En muchos puntos del litoral cubano, la orilla inmediata puede encontrarse prácticamente al nivel del mar, pero a corta distancia comienzan las lomas, los acantilados o una sucesión de terrazas naturales. Esa topografía permitiría situar las piscinas y accesos al agua en la parte inferior, mientras las residencias, villas y pequeños hoteles ascienden escalonadamente por el terreno.
El resultado serían propiedades con vistas abiertas al estrecho de Florida sin necesidad de construir torres de cuarenta o cincuenta pisos. La relación entre roca, pendiente, vegetación y océano se aproxima más a ciertos enclaves del Mediterráneo, como Porto Cervo, que a la costa plana del sur de Florida.
La diferencia con Florida no consiste en decir que una tiene roca y la otra es solamente pantano. Ambas poseen terrenos calcáreos, acuíferos y paisajes kársticos. La diferencia decisiva está en la topografía y en la historia geológica.
El Atlantic Coastal Ridge del sur de Florida es una elevación baja que generalmente se mueve entre aproximadamente 10 y 50 pies sobre el nivel del mar. Además, la roca carbonatada de Florida posee porosidad intergranular y grandes aberturas creadas por la disolución. Esa condición permite almacenar enormes cantidades de agua, pero también explica la presencia de cuevas, drenajes subterráneos y hundimientos en distintas partes del estado.
Cuba presenta un terreno mucho más heterogéneo. Algunas zonas también son bajas, porosas y kársticas. Otras combinan formaciones más compactas, estructuras plegadas, terrazas elevadas y roca expuesta. Desde el punto de vista inmobiliario, la ventaja cubana no consiste en una supuesta superioridad universal de su subsuelo. Consiste en disponer, dentro de una misma isla, de una diversidad de terrenos y paisajes que South Florida sencillamente no posee.
En el corredor entre La Habana y Matanzas, y alrededor de la bahía de Matanzas, aparecen costas rocosas, elevaciones y terrazas capaces de producir vistas que en Miami solamente pueden conseguirse construyendo hacia arriba. Allí podrían desarrollarse residencias y resorts escalonados, siempre que la planificación respete la estabilidad del terreno, los ecosistemas costeros y la exposición al oleaje.
La península de Hicacos, donde se encuentra Varadero, ofrece un ejemplo especialmente valioso. Su sustrato incluye formaciones calcáreas y calcarenitas, pero su relieve no es uniforme. Combina sectores bajos con terrazas de 2 a 3, de 5 a 7 y de 10 a 15 metros. Sus mayores ascensos se encuentran precisamente hacia los sectores de Du Pont y Meliá, y en Punta Hicacos.
El mismo estudio geomorfológico que documenta esas elevaciones identifica en la península procesos de disolución que producen dientes de perro de entre 10 y 20 centímetros de profundidad. También advierte sobre cavernas, nichos de abrasión, dunas y otras zonas frágiles donde no debería construirse sin restricciones. Esa combinación resume la oportunidad y la cautela necesarias: Cuba dispone de una geografía excepcional, pero convertirla en valor inmobiliario exigiría estudiar cada terreno y no destruir aquello que lo hace irrepetible.
El corredor entre La Habana y Matanzas alterna poblaciones e infraestructura con largos tramos de lomas, terrazas y litoral cuya intensidad urbana continúa siendo muy inferior a la del eje formado por Miami, Fort Lauderdale y Palm Beach. Para el capital turístico e inmobiliario, esa diferencia representa una reserva de suelo extraordinaria.
Cuba podría ofrecer algo que escasea en el sur de Florida: terrenos costeros elevados, piscinas integradas al mar, residencias escalonadas sobre la roca y vistas naturales que no dependen de la altura de un rascacielos. Esa combinación, y no una afirmación simplista de que toda la isla posee una cimentación superior, es la verdadera ventaja geológica e inmobiliaria cubana.
Cuba ya comenzó a mover las piezas, aunque todavía no exista un mercado abierto
La discusión dejó de ser completamente teórica en 2026. En junio, la Asamblea Nacional cubana aprobó 176 medidas que abrieron la puerta a mayor empresa privada, participación extranjera, banca privada y desarrollo inmobiliario. En septiembre, la Gaceta Oficial publicó 34 páginas adicionales de cambios que, al menos en el texto, facilitan a inversionistas nacionales y extranjeros el acceso a bienes raíces, playas, trabajadores y cuentas bancarias.
Las reformas aparecen en medio de una crisis profunda. El sistema eléctrico cubano volvió a colapsar en septiembre después de meses de escasez de combustible y apagones prolongados. La administración Trump declaró en enero una emergencia nacional respecto de Cuba y creó un mecanismo para imponer aranceles a países que le suministren petróleo directa o indirectamente. Washington amplió después las sanciones contra entidades estatales, compañías vinculadas a las fuerzas armadas y funcionarios cubanos. El gobierno cubano atribuye buena parte de la emergencia a la presión estadounidense; Washington presenta las medidas como instrumentos de seguridad nacional y presión política.
La retórica también subió de tono. En marzo, Trump habló públicamente de “tomar Cuba de alguna forma”. Tres días después, el jefe del Comando Sur declaró ante legisladores que las fuerzas estadounidenses no estaban ensayando ni preparando una invasión. Son dos hechos que deben leerse juntos: existe una presión y una retórica inusualmente intensas, pero no existe confirmación pública de una operación militar para ocupar la isla.
Ese ambiente puede producir inmovilidad, negociación, ruptura o reformas más rápidas. Nadie puede afirmar con rigor cuál de esas rutas prevalecerá. Para el mercado inmobiliario, lo relevante es que Washington y La Habana poseen ahora incentivos distintos y urgentes para considerar cambios que hace poco parecían políticamente imposibles.
¿Puede un presidente desmontar Helms-Burton?
No por sí solo.
Helms-Burton es una ley federal. Un presidente puede cambiar políticas de aplicación, emitir o ampliar licencias dentro de las facultades existentes, modificar regulaciones y utilizar determinadas autoridades de suspensión. La propia ley permite suspender por periodos de hasta seis meses el derecho a presentar nuevas acciones bajo el Título III cuando el presidente determina que ello sirve al interés nacional y acelera una transición democrática. La sección 204 también autoriza pasos para suspender el embargo después de una determinación formal de que existe en Cuba un gobierno de transición que cumple los criterios de la ley.
Eso puede abrir agujeros operativos importantes. No equivale a derogar la ley.
Para eliminar Helms-Burton de manera completa, el Congreso tendría que aprobar otra ley y el presidente firmarla. No existe una supermayoría especial incorporada a Helms-Burton para su derogación: la Cámara de Representantes aprueba legislación ordinaria por mayoría simple y el Senado también lo hace por mayoría simple en la votación final. En la práctica, sin embargo, normalmente se necesitan 60 senadores para cerrar un filibuster y llegar a esa votación. Si el presidente vetara el proyecto, harían falta dos tercios de ambas cámaras para superar el veto.
Por tanto, un presidente con suficiente capital político, apoyo republicano y votos demócratas podría impulsar una reforma profunda o una derogación. Pero tendría que construir esa coalición. La autoridad presidencial es amplia; no es ilimitada.
Mientras eso no ocurra, la barrera sigue siendo concreta: OFAC indica que, como regla general, una persona sujeta a jurisdicción estadounidense no puede comprar ni arrendar bienes inmuebles en Cuba sin autorización.
La vía rápida de Cuba: zonas inmobiliarias especiales
Cuba no tendría que transformar de una sola vez cada municipio, cada tribunal y cada parcela del país para comenzar una apertura controlada. Podría crear zonas inmobiliarias y turísticas especiales con normas propias, inicialmente limitadas a determinados corredores costeros, marinas, campos de golf, centros históricos o nuevos distritos urbanos.
No sería una idea sin precedentes. Dubái creó en el Dubai International Financial Centre una jurisdicción especializada con tribunales de primera instancia y apelación y administración independiente de justicia para las materias bajo su competencia. Indonesia permite distintas formas de propiedad o derechos de uso para extranjeros y ha utilizado zonas especiales y de libre comercio, entre ellas Batam, Bintan y Karimun, para ofrecer reglas diferenciadas de inversión.
Una zona cubana diseñada para ser creíble ante el capital extranjero necesitaría, como mínimo:
- un catastro digital y un registro público que identifique cada parcela y toda reclamación conocida;
- títulos asegurables o concesiones de largo plazo que puedan venderse, heredarse y financiarse;
- cuentas de escrow y reglas claras para depósitos de compradores;
- propiedad horizontal, asociaciones de condominios y protección del dinero de reservas;
- una moneda de liquidación estable y libertad definida para repatriar capital;
- un tribunal civil o comercial especializado, jueces con garantías de independencia y arbitraje internacional ejecutable;
- normas de zonificación, altura, densidad, costas y protección ambiental publicadas antes de vender;
- procedimientos para compensar, restituir o transar reclamaciones anteriores;
- servicios de agua, electricidad, telecomunicaciones, carreteras, aeropuertos y seguros capaces de sostener el valor prometido.
La Constitución cubana de 2019 reconoce propiedad privada, incluso de personas naturales o jurídicas extranjeras, pero mantiene límites decisivos. Las playas y numerosos recursos naturales son propiedad socialista de todo el pueblo; la transmisión de otros derechos sobre esos bienes exige aprobación estatal. La propiedad privada sobre la tierra está sujeta a un régimen especial y el artículo 29 prohíbe préstamos hipotecarios a particulares.
Esa arquitectura no impide necesariamente una zona basada en concesiones, derechos de uso, sociedades y propiedad de unidades construidas. Sí impide copiar sin cambios el modelo de compraventa e hipoteca de Florida. Para crear un mercado residencial líquido, en lugar de simples complejos hoteleros controlados por el Estado, Cuba tendría que modificar leyes y probablemente partes de su marco constitucional.
El verdadero muro: las propiedades confiscadas
El problema más difícil no es construir torres. Es determinar qué se está vendiendo y quién tiene derecho sobre ello.
La Foreign Claims Settlement Commission de Estados Unidos ha certificado 5,913 reclamaciones relacionadas con Cuba por un principal cercano a US$1.9 mil millones, sin contar décadas de intereses. Existen además reclamaciones no certificadas y litigios bajo el Título III de Helms-Burton. En junio de 2026, la Corte Suprema de Estados Unidos permitió avanzar a Exxon en un litigio que ya supera US$1,000 millones al incluir intereses y posibles daños. Eso recuerda a cualquier inversionista que una parcela cubana puede traer consigo una historia jurídica mucho más cara que la construcción proyectada sobre ella.
Una transición viable necesitaría un mecanismo de solución, no la fantasía de que todos los conflictos desaparecerán. Entre las fórmulas posibles estarían la restitución física en casos limitados, bonos soberanos, compensaciones descontadas, participaciones en nuevos proyectos, créditos fiscales, acuerdos globales entre gobiernos y tribunales o comisiones para reclamaciones particulares.
El objetivo económico sería doble: reconocer derechos anteriores sin hacer imposible toda inversión futura. Si cada hotel, marina o condominio empieza con veinte años de litigio, no habrá mercado; habrá especulación jurídica.
Xanadú: la propiedad que resume el problema cubano
Pocas propiedades cuentan esta historia mejor que Xanadú, la antigua residencia de Irénée du Pont en Varadero.
Du Pont adquirió en 1927 una gran extensión en la península de Hicacos y levantó una residencia frente al mar que hoy funciona como hotel y casa club del Varadero Golf Club. La combinación es casi irresistible como símbolo: una mansión histórica, balcones sobre el océano, terreno elevado en uno de los mejores sectores de la península y un campo de golf junto a una de las playas más conocidas del Caribe.
En un mercado libre y con título indiscutible, un activo así sería objeto de interés para las mayores marcas de lujo y hospitalidad del mundo. También se parece, por tipología, al universo de resorts y golf asociado a Trump National Doral, que cuenta con 643 habitaciones y cuatro campos. Por eso Xanadú aparece como una pregunta inevitable cuando se analiza una posible apertura cubana bajo una administración Trump.
La relación de Trump con una posible apertura inmobiliaria cubana, sin embargo, no parte completamente de cero. Durante la campaña presidencial de 2016 salió a la luz un antecedente importante. Newsweek informó que consultores que trabajaban para Trump Hotels & Casino Resorts habían viajado a Cuba en 1998 y gastado cerca de 68,000 dólares mientras exploraban oportunidades de negocio. La investigación sostuvo que los gastos se realizaron sin la licencia federal que exigía el embargo. La campaña cuestionó esa interpretación, pero no negó de manera tajante que el viaje y los gastos hubieran ocurrido, y afirmó que Trump no llegó a invertir en la isla.
El dato cambia la perspectiva. Reportes posteriores señalan que, antes de entrar en política, Trump envió equipos a Cuba para estudiar inversiones hoteleras y de golf. No demuestra un interés actual ni una negociación, pero sí revela que el potencial turístico cubano ya había entrado en el campo de visión de su organización. También explica por qué Xanadú resulta tan sugerente: combina una residencia histórica, una playa excepcional y un campo de golf, tres elementos que encajan con extraordinaria precisión en el lenguaje inmobiliario de la marca Trump.
La cautela sigue siendo indispensable. No existe evidencia pública de que Trump o su organización hayan estudiado Xanadú específicamente, ni de que exista hoy una negociación por Varadero o cualquier otra propiedad cubana. Tampoco puede afirmarse que la política estadounidense hacia Cuba esté determinada por intereses inmobiliarios privados. Lo que sí existe es un antecedente documentado de exploración empresarial en la isla, precisamente en las categorías de hoteles y golf que reaparecen cuando se examina Xanadú. Una Cuba abierta añadiría competencia turística al sur de Florida, pero también podría generar negocios, visitantes, financiamiento y servicios con base en Miami.
¿Qué propiedades cubanas encajarían con Trump Organization?
La respuesta corta es que Xanadú sería solo el comienzo. Cuba, considerada como destino completo, reúne casi todas las tipologías que aparecen en el portafolio internacional de la organización: hoteles de lujo, resorts de golf, clubes privados, grandes residencias, villas junto a campos y torres de apartamentos con marca.
La compañía presenta actualmente un portafolio de hoteles, propiedades residenciales y 21 complejos de golf. En Aberdeen explota un campo extendido a lo largo de la costa escocesa; en Los Ángeles combina golf, viviendas y vistas al Pacífico; en Omán participa en un desarrollo situado sobre una elevación de más de 100 metros, rodeado de cañones rocosos, playas y panoramas marinos; y en Doha anunció golf, club y villas de lujo dentro de un proyecto costero. Ese patrón permite identificar, sin atribuirle a la empresa planes que no ha anunciado, qué clase de activos cubanos serían compatibles con su historial.
Varadero y la península de Hicacos ofrecerían la combinación más evidente: playa internacionalmente conocida, golf existente, mansión histórica, terrenos aptos para hotelería y la posibilidad de integrar villas y residencias de marca. Xanadú sería el emblema, pero el atractivo estaría en el conjunto de la península.
El litoral elevado entre La Habana y Matanzas, incluidos sectores próximos a Jibacoa y la bahía de Matanzas, tendría otro valor: lomas, roca, terrazas y vistas que permitirían resorts y residencias escalonadas frente al mar. Por parecido físico con proyectos costeros de Omán o con campos oceánicos de Escocia y California, probablemente sería una de las franjas más compatibles con ese perfil empresarial.
La Habana ofrecería la dimensión urbana: hoteles históricos, edificios emblemáticos, clubes y posibles residencias de lujo vinculadas a una marca internacional. Allí el desafío sería distinto. No se trataría de crear una playa, sino de combinar patrimonio arquitectónico, vistas a la bahía, el Malecón y una ciudad con reconocimiento mundial.
Los cayos del norte, Guardalavaca y otros polos turísticos encajarían en el modelo de resort de destino: hotel, golf, villas y servicios administrados dentro de un mismo desarrollo. La disponibilidad de agua, energía, aeropuertos, protección ambiental y conexión con poblaciones locales determinaría qué lugares podrían sostener proyectos de ese tamaño.
Las grandes fincas costeras o elevadas del interior cercano al mar podrían atraer el formato de hacienda, club privado o comunidad de mansiones. Cuba posee suficiente escala para desarrollar productos muy distintos sin limitarse a torres o complejos de playa.
Por eso, desde una perspectiva estrictamente inmobiliaria, no es exagerado decir que la isla entera encaja en el tipo de destinos que la marca ha buscado internacionalmente. Eso no significa que cada terreno sea desarrollable ni que exista una negociación. Significa que Cuba reúne, dentro de una sola geografía, prácticamente todas las categorías que Trump Organization ya opera o licencia en otros países.
Hay otra precisión importante: Irénée du Pont no murió sin descendencia ni dejó un patrimonio sin herederos. Una decisión de la Corte Suprema de Delaware describe un testamento que dejó la mayor parte de su patrimonio en fideicomiso para beneficio de sus hijos.
En la lista oficial de reclamaciones certificadas de Estados Unidos sí aparecen dos reclamaciones corporativas de DuPont: una de E.I. Du Pont de Nemours & Company por US$460,669.74 y otra de Du Pont Inter-America Chemical Co. por US$2,995,683. Sin embargo, los expedientes disponibles no identifican Xanadú ni Varadero. El primero se refiere principalmente a mercancías enviadas a Cuba y ciertos bienes personales; el segundo incluye una planta de recubrimientos en San José y otros activos. “Varadero” no aparece en ninguno de los dos documentos.
Eso no prueba que Xanadú esté completamente libre de todo reclamo posible, derecho hereditario o controversia registral. Prueba algo más limitado: no debe confundirse la existencia de reclamaciones corporativas DuPont con una reclamación certificada específica sobre la mansión de Varadero.
Paradójicamente, bajo las reglas actuales el empresario estadounidense que quisiera comprar Xanadú tendría un obstáculo previo incluso antes de discutir los herederos: necesitaría autorización de OFAC para adquirir o arrendar el inmueble.
¿Cuba haría caer los precios de Florida?
No inmediatamente. Una apertura cubana probablemente impactaría al sur de Florida en tres etapas distintas.
Primera etapa: Miami se beneficia antes de competir
Los primeros dólares destinados a una reconstrucción cubana necesitarían abogados, arquitectos, ingenieros, compañías de title, bancos, fondos, aseguradoras, operadores hoteleros, constructores, logística, tecnología y personal bilingüe. Miami es la plataforma natural desde la cual muchas de esas compañías operarían.
En esta fase, Cuba podría aumentar el valor estratégico de Miami. La ciudad sería centro de decisión, financiamiento y servicios para proyectos situados al otro lado del estrecho de Florida.
Segunda etapa: Cuba compite por turismo, hoteles, marinas y golf
Una vez existieran zonas confiables y vuelos, energía e infraestructura suficientes, Cuba empezaría a competir por el visitante y por el capital que hoy compara Miami Beach, Bahamas, República Dominicana, Turks and Caicos, México y Dubái.
Ese efecto podría sentirse antes en hospitalidad que en vivienda. Un fondo puede financiar un hotel bajo una concesión y un contrato de arbitraje mucho antes de que una familia se sienta cómoda comprando un condominio con hipoteca, seguro de título y mercado de reventa.
Tercera etapa: competencia residencial real
Cuba se convertiría en competidor directo de Florida solamente cuando un comprador pudiera verificar el título, financiar la adquisición, asegurarla, alquilarla, heredarla, resolver un litigio y venderla después a otro comprador sin autorización política discrecional.
Si ese sistema llegara a existir, la competencia sería seria. Cuba podría ofrecer costa abundante, ciudades históricas, menor costo inicial y topografías que escasean en el sur de Florida. Los segmentos más expuestos serían el resort residencial, la segunda vivienda tropical, las marinas, el golf y determinados productos frente al mar.
Pero el efecto tampoco sería “un dólar para Cuba es un dólar menos para Miami”. Una parte del mismo capital podría poseer en ambos mercados. Otra parte usaría Miami como residencia principal y Cuba como activo turístico. Y muchas compañías que ganaran dinero en Cuba reinvertirían o mantendrían sus sedes en Florida.
Cuba podría ser, al mismo tiempo, el mayor competidor inmobiliario de Miami en el Caribe y el mayor mercado externo de expansión que haya tenido South Florida.
La pregunta que decidirá el próximo refugio mundial
Dubái conserva algo que Cuba todavía no tiene: un ecosistema de desarrollo, financiamiento, regulación y servicios construido para el capital global. Cuba conserva algo que Dubái no puede adquirir: ubicación inmediata junto a Estados Unidos, enorme escala costera y distancia del teatro militar de Oriente Medio. Miami, por ahora, reúne las dos ventajas esenciales: geografía alejada de esa guerra y una infraestructura jurídica y financiera madura.
Por eso la próxima gran decisión del inversionista internacional no se reducirá al precio por pie cuadrado ni a cuál ciudad posee el edificio más alto.
La pregunta será dónde puede colocar US$5 millones, US$20 millones o US$100 millones y seguir durmiendo tranquilo cuando cambie el mapa político.
Hoy, Dubái obliga a volver a hacer esa pregunta. Miami ya tiene una respuesta. Cuba todavía no, pero por primera vez en décadas ha comenzado a escribirla.
Fuentes principales consultadas
- Reuters: Dubai property sector shows early signs of weakness
- Financial Times: Middle East war tests Dubai’s island dreams
- Financial Times: The Gulf cargo trade that vanished
- Financial Times: Trump envió equipos a Cuba para estudiar inversiones hoteleras y de golf antes de entrar en política
- The Washington Post: el antecedente cubano de Trump divulgado durante la campaña de 2016
- MIAMI REALTORS: Miami, principal mercado de Estados Unidos para compradores extranjeros
- Realtor.com: Miami supera a Nueva York en inventario de propiedades de US$1 millón o más
- MIAMI REALTORS: nuevos umbrales del mercado de lujo de South Florida
- Reuters: Cuba rolls out more free-market reforms amid U.S. pressure
- Reuters: declaraciones de Trump sobre Cuba
- Reuters: el Comando Sur afirma que no preparaba una invasión
- Casa Blanca: orden ejecutiva sobre Cuba del 29 de enero de 2026
- Constitución de Cuba de 2019
- Portal oficial de Turismo de Cuba: geografía y costas
- Estudio geomorfológico de la península de Hicacos
- Estudio sobre las terrazas marinas de Cuba
- USGS: topografía y elevaciones del sur de Florida
- USGS: proyecto de medición de elevaciones de South Florida
- Ley Helms-Burton, texto oficial
- OFAC FAQ 799: compra o arrendamiento de inmuebles en Cuba
- Foreign Claims Settlement Commission: reclamaciones contra Cuba
- Lista oficial de reclamaciones certificadas
- Expediente CU-2371 de E.I. Du Pont de Nemours
- Expediente CU-2372 de Du Pont Inter-America Chemical
- Historia oficial del Varadero Golf Club y Mansión Xanadú
- DuPont v. DuPont: testamento y fideicomiso familiar
- Reuters: decisión de la Corte Suprema en el litigio de Exxon
- Trump National Doral: datos oficiales del resort
- Portafolio oficial de Trump Organization
- Trump International Oman: desarrollo elevado entre roca y playas
- Trump International Golf Links, Aberdeen
- Residencias junto a Trump National Golf Club Los Angeles
- Proyecto costero de golf y villas en Doha
- Marco jurídico de los tribunales DIFC de Dubái
- U.S. Senate: filibuster y cloture
- U.S. House of Representatives: proceso legislativo